Thẻ tín dụng dùng sao cho không bị lãi cuốn: vài nguyên tắc đơn giản
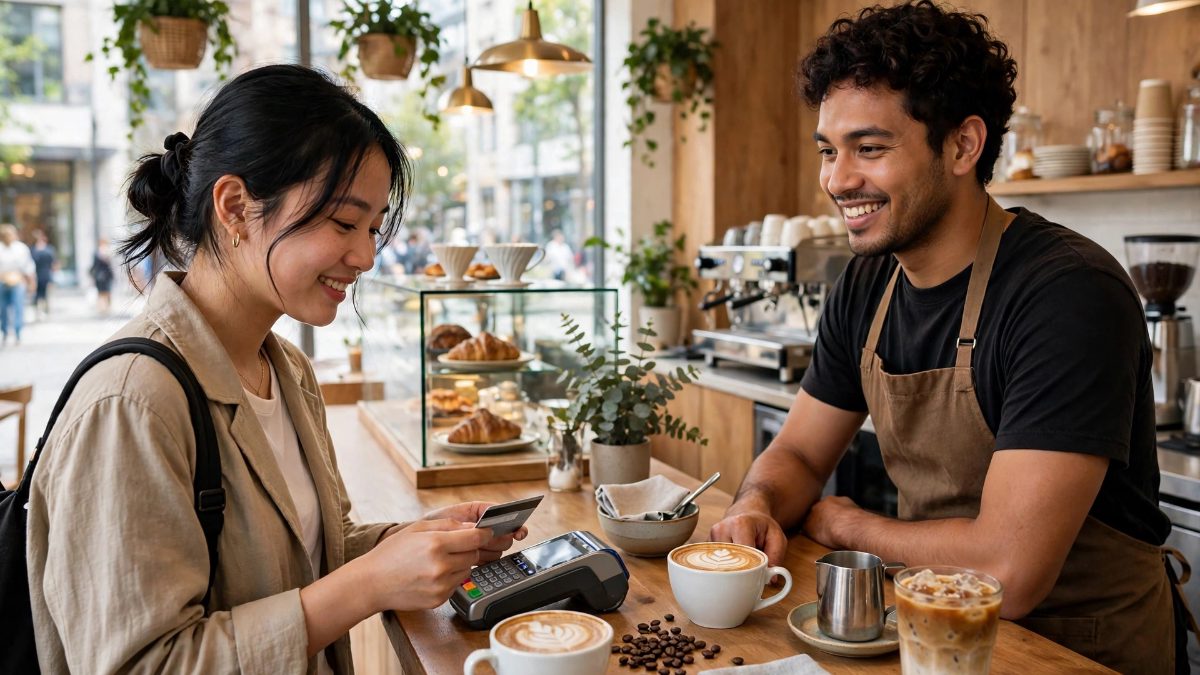
Thẻ tín dụng là công cụ tiện lợi nếu dùng đúng, nhưng cũng là cái bẫy lãi suất cao nhất trong các khoản vay tiêu dùng. Vài nguyên tắc đơn giản sẽ giúp bạn luôn làm chủ chiếc thẻ.
Thẻ tín dụng có một nghịch lý thú vị: nó là công cụ tài chính tiện lợi nhất khi dùng đúng cách, và cũng là cái bẫy đắt đỏ nhất khi dùng sai cách. Với hạn mức vài chục triệu đồng và khả năng mua trước trả sau, nhiều người đã rơi vào vòng xoáy chỉ trả tối thiểu mỗi tháng, trong khi dư nợ và tiền lãi cứ tăng dần. Lãi suất thẻ tín dụng thường từ 20-30% một năm, cao gấp nhiều lần lãi suất vay ngân hàng thông thường. Vài nguyên tắc đơn giản dưới đây sẽ giúp bạn luôn làm chủ chiếc thẻ, thay vì để chiếc thẻ làm chủ bạn.
Nguyên tắc số một: trả đủ toàn bộ dư nợ mỗi tháng
Đây là nguyên tắc quan trọng nhất và cũng là nguyên tắc duy nhất thực sự quyết định bạn có mất lãi hay không. Thẻ tín dụng có thời gian miễn lãi, thường từ 45-55 ngày kể từ ngày giao dịch. Nếu trả đủ toàn bộ dư nợ trước ngày đến hạn thanh toán, bạn sẽ không phải trả một đồng lãi nào, đồng thời vẫn hưởng các ưu đãi như tích điểm, hoàn tiền hay trả góp 0%. Ngược lại, chỉ cần trả thiếu một đồng, toàn bộ dư nợ sẽ bắt đầu tính lãi, và lãi sẽ tính trên toàn bộ số tiền đã chi tiêu, không phải chỉ trên phần còn thiếu.
Nhiều ngân hàng cho phép trả tối thiểu, thường là 5% dư nợ, và điều này tạo cảm giác rằng trả tối thiểu là đủ. Nhưng trả tối thiểu đồng nghĩa với việc phần nợ còn lại sẽ bị tính lãi với lãi suất rất cao, và nếu cứ tiếp tục chi tiêu trong khi chỉ trả tối thiểu, dư nợ sẽ tăng nhanh đến mức khó kiểm soát. Một cách làm thực tế là đặt nhắc nhở thanh toán vài ngày trước hạn, hoặc cài đặt thanh toán tự động toàn bộ dư nợ từ tài khoản ngân hàng.
Chỉ dùng thẻ cho những khoản đã có kế hoạch
Sai lầm phổ biến thứ hai là dùng thẻ tín dụng cho những khoản chi không có kế hoạch, đặc biệt là mua sắm theo cảm xúc. Vì không phải trả tiền ngay, người ta dễ chi tiêu nhiều hơn so với khi dùng tiền mặt. Một mẹo đơn giản là coi thẻ tín dụng như tiền mặt: chỉ quẹt thẻ cho những khoản mà bạn đã có sẵn tiền trong tài khoản để trả. Trước khi quẹt thẻ cho một món đồ không nằm trong kế hoạch, hãy tự hỏi: nếu phải trả tiền mặt ngay lúc này, mình có mua không.
Ngoài ra, nên phân biệt rõ giữa chi tiêu và vay mượn. Trả góp 0% qua thẻ tín dụng nghe thì hấp dẫn, nhưng nếu đăng ký quá nhiều khoản trả góp cùng lúc, tổng số tiền phải trả mỗi tháng sẽ tăng lên nhanh chóng và gây áp lực lên ngân sách. Hãy tính toán tổng số tiền trả góp hàng tháng trước khi đăng ký thêm một khoản mới, và đảm bảo tổng chi tiêu qua thẻ không vượt quá 30-40% thu nhập hàng tháng. Đây là ngưỡng an toàn mà nhiều chuyên gia tài chính cá nhân khuyên dùng.
Hiểu rõ các loại phí và tận dụng ưu đãi đúng cách
Ngoài lãi suất, thẻ tín dụng còn có nhiều loại phí khác: phí thường niên, phí rút tiền mặt, phí chuyển đổi ngoại tệ, phí trả chậm. Phí rút tiền mặt qua thẻ tín dụng đặc biệt đắt đỏ, vì vừa mất phí rút tiền vừa bị tính lãi ngay từ ngày rút, không có thời gian miễn lãi. Vì vậy, tuyệt đối không nên dùng thẻ tín dụng để rút tiền mặt, trừ trường hợp khẩn cấp thực sự. Phí thường niên thì có thể được miễn nếu đạt doanh số chi tiêu nhất định trong năm, nên hãy hỏi rõ ngân hàng về điều kiện miễn phí khi mở thẻ.
Về ưu đãi, hoàn tiền và tích điểm chỉ có ý nghĩa khi bạn không phải trả lãi. Một chiếc thẻ hoàn tiền 5% nhưng khiến bạn phải trả lãi 25% một năm thì không phải là ưu đãi, mà là thua lỗ. Hãy chọn loại thẻ có ưu đãi phù hợp với thói quen chi tiêu của mình: người hay mua sắm online nên chọn thẻ hoàn tiền mua sắm, người hay đi công tác nên chọn thẻ tích dặm bay, người chi tiêu đơn giản nên chọn thẻ có phí thường niên thấp và hoàn tiền chung.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Gửi tiết kiệm online hay tại quầy: khác nhau ở lãi suất, an toàn và tiện lợi
Gửi tiết kiệm online lãi cao hơn và tiện hơn, nhưng gửi tại quầy lại cho cảm giác yên tâm và được tư vấn trực tiếp. So sánh hai hình thức dưới đây sẽ giúp bạn chọn cách phù hợp với mình.
Gửi tiết kiệm hay mua vàng: bài toán quen thuộc của người giữ tiền
Khi có một khoản tiền nhàn rỗi, nhiều người băn khoăn giữa gửi tiết kiệm lấy lãi suất ổn định và mua vàng để giữ giá trị. Câu trả lời phụ thuộc vào mục tiêu và khẩu vị rủi ro của từng người.
Vay tiêu dùng 2026: Cú hích từ liên kết bán lẻ và xu hướng BNPL
Thị trường vay tiêu dùng 2026 bùng nổ nhờ liên kết bán lẻ và xu hướng BNPL. Phân tích số liệu tăng trưởng 8.31% mảng đồ gia dụng và giải pháp tín dụng số bền vững.
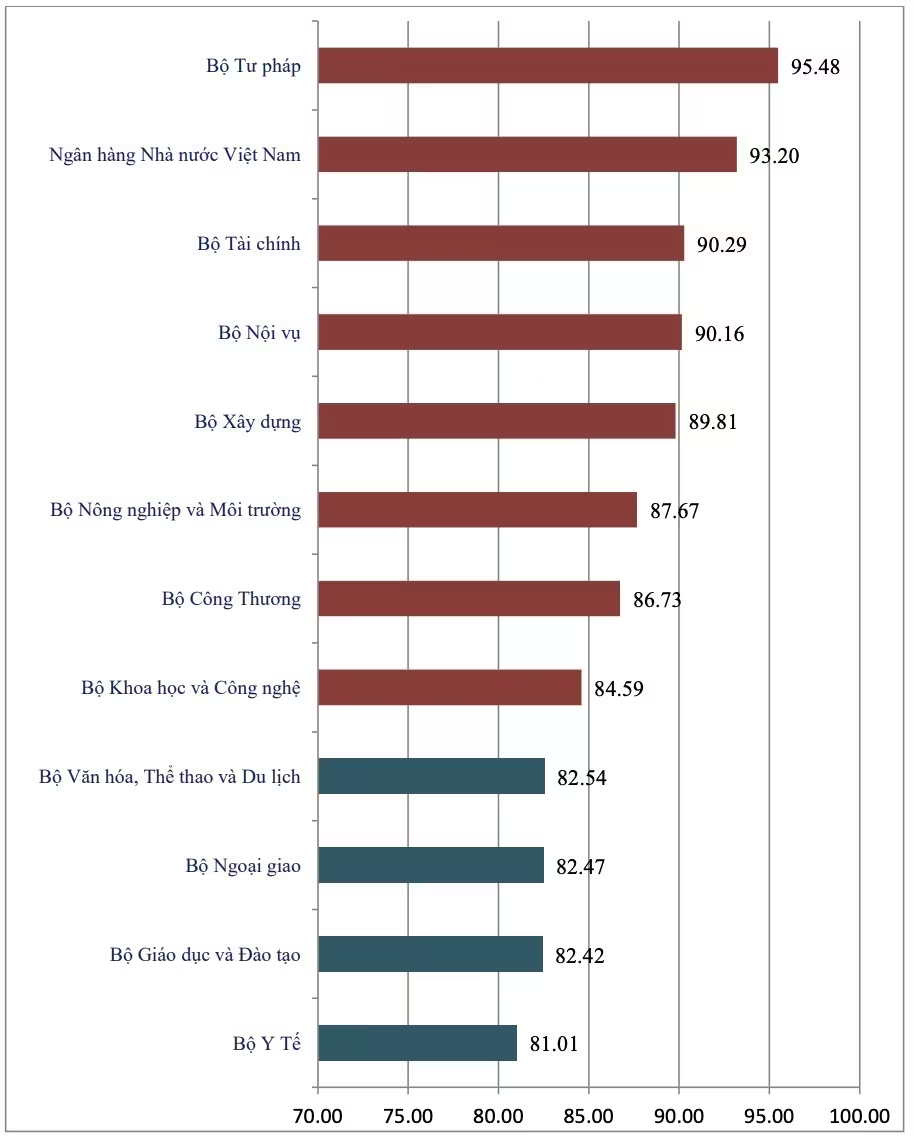
PAR INDEX 2025: Ngân hàng Nhà nước Việt Nam khẳng định vị thế top đầu
Ngân hàng Nhà nước Việt Nam đạt vị trí thứ 2 trong Chỉ số CCHC năm 2025 với 93,20 điểm. Khám phá chi tiết những đột phá trong quản trị và vận hành tại đây!